Seminario virtual gratis para propietarios
Cómo pagar su hipoteca en tan solo 5 a 7 años...
Sin refinanciar, sin cambiar sus ingresos y sin recortar gastos.
Y proteja su retiro y su casa frente a la incertidumbre económica.
Lo que va a recibir
Entienda lo que el banco no le explica:
Cómo el calendario normal de una hipoteca puede mantenerlo pagando mucho después de la fecha en la que quiere retirarse.
Vea una forma de revisar el plazo:
Un método educativo para estudiar si un plan de flujo de efectivo podría proteger su casa y su retiro. Los resultados varían.
Decida con más calma:
Imagine un futuro con menos presión de la hipoteca y más tiempo para su familia. Primero revise los números.
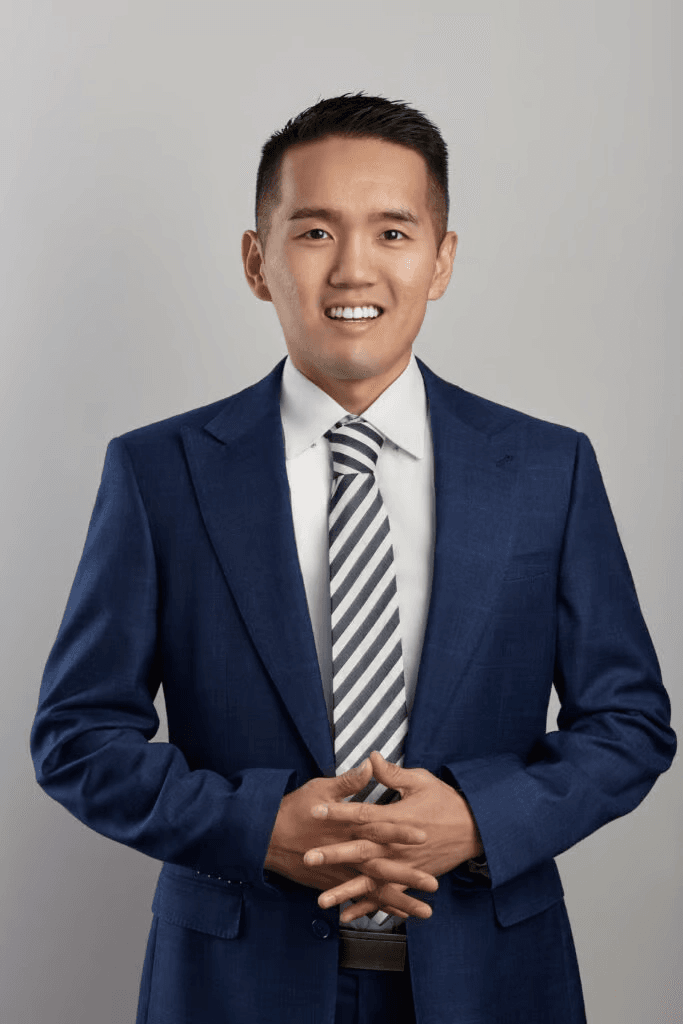
Sam Kwak
Educador financiero certificado (CFEI)
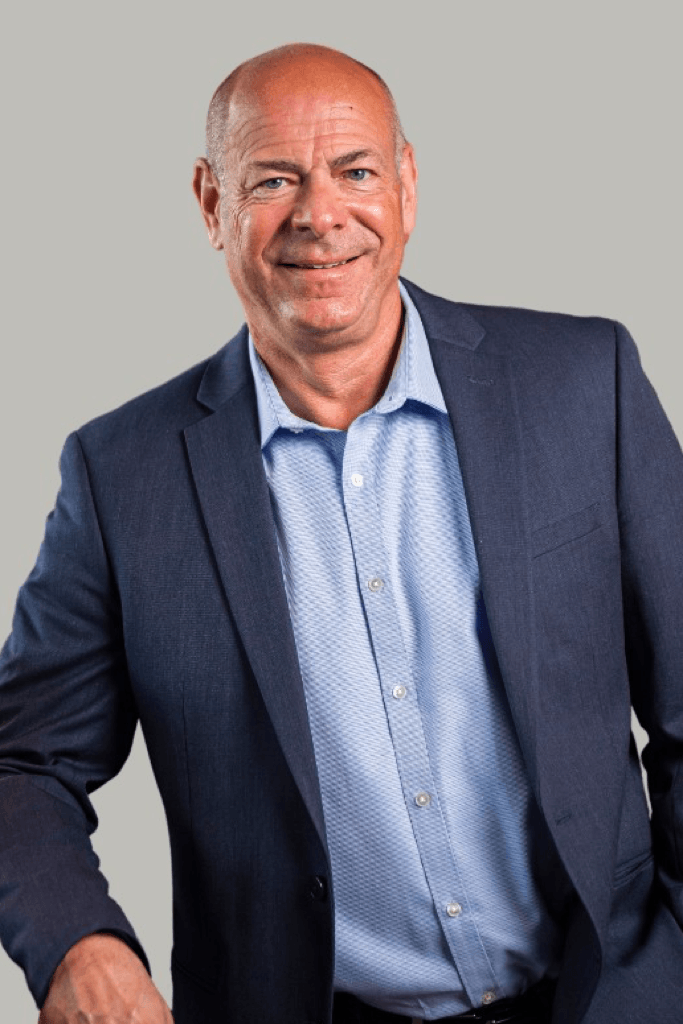
Joe Vrankin
CPA · MBA en finanzas
2015
Fundada
4,000+
Propietarios acompañados
80+
Años de experiencia combinada
12+
Personas en el equipo

Como se vio en
Desde 2015
Ayudamos a propietarios a buscar tranquilidad financiera
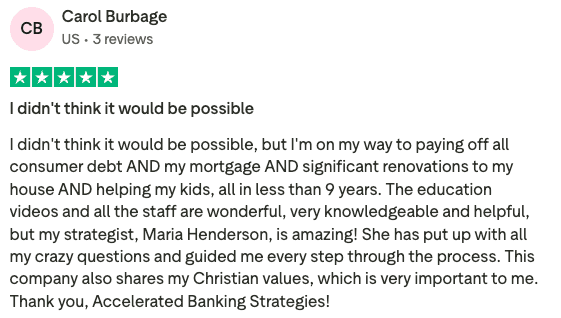
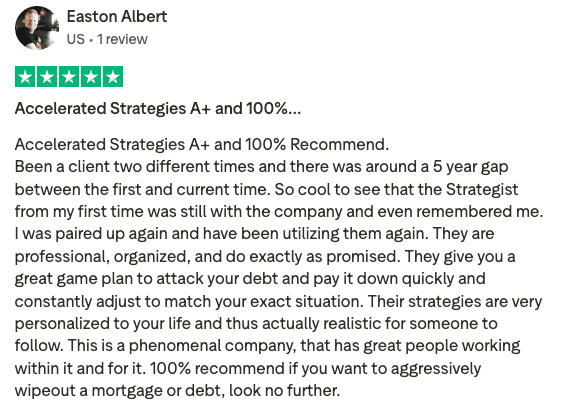
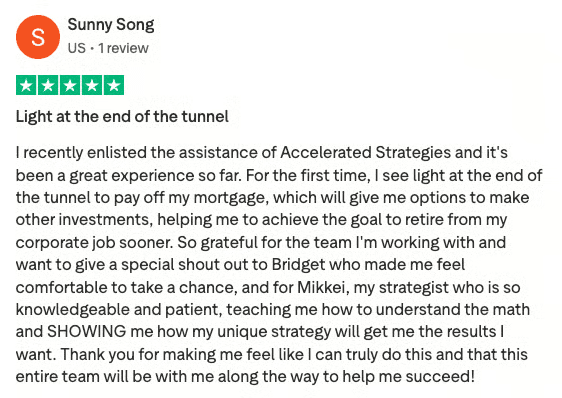
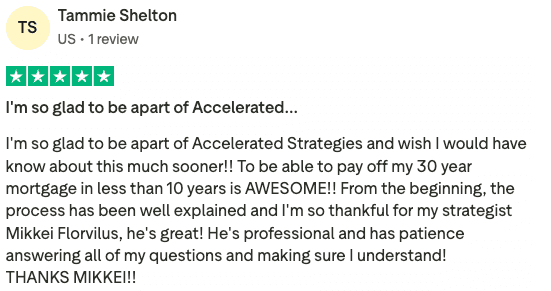
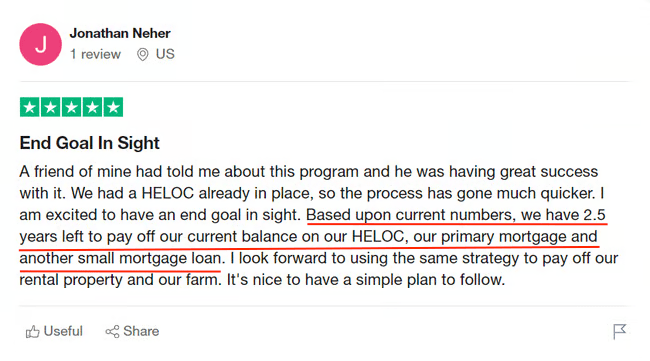
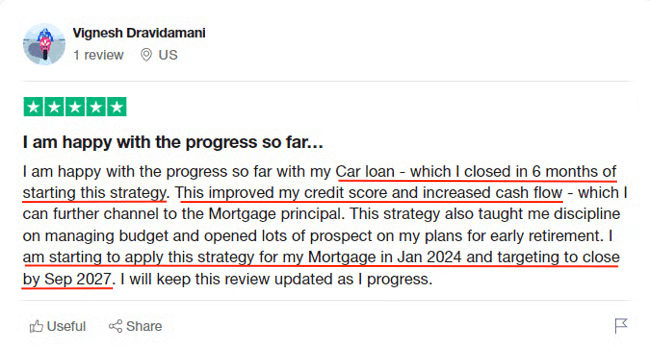
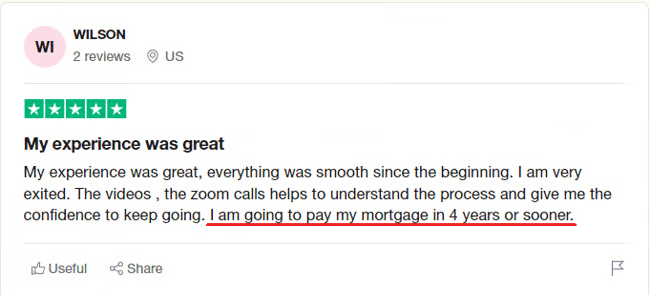
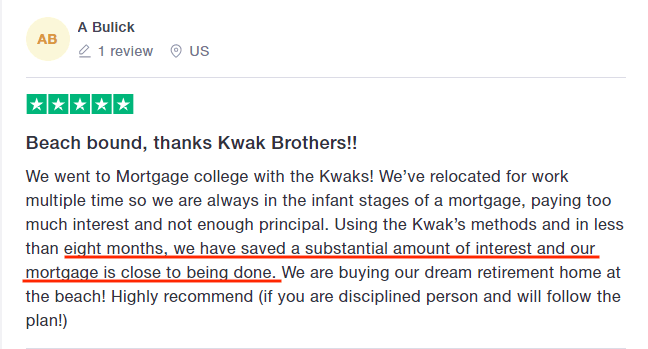
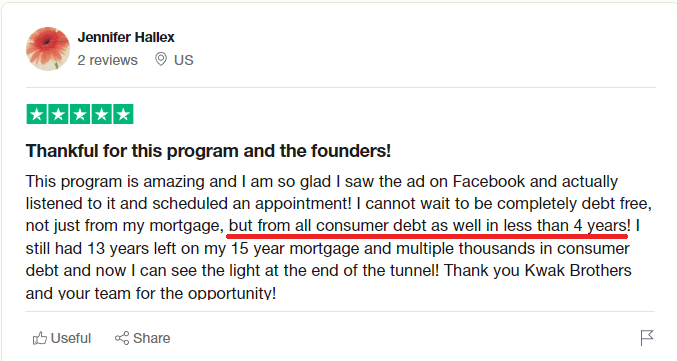
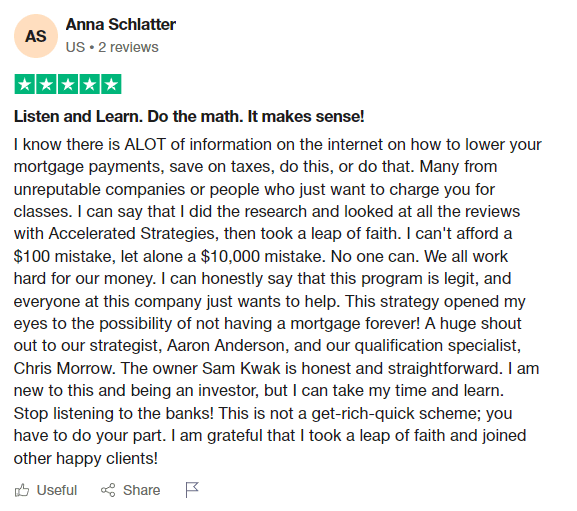
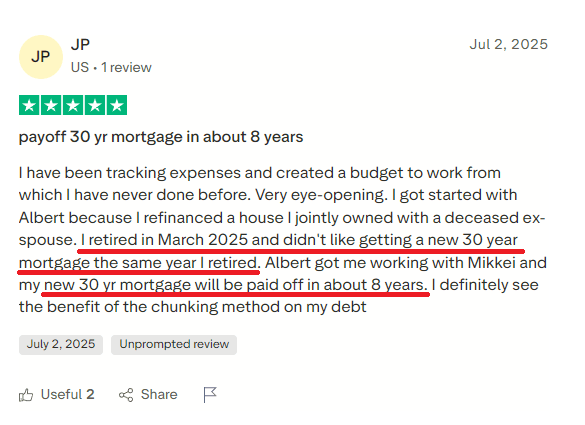
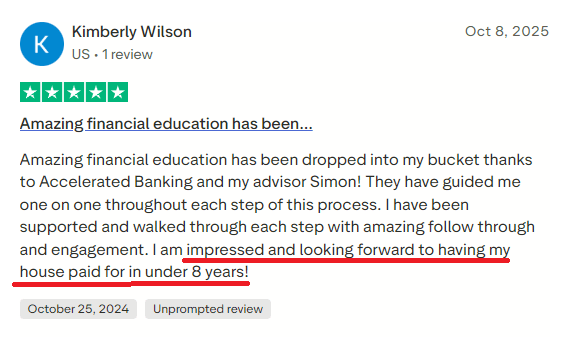
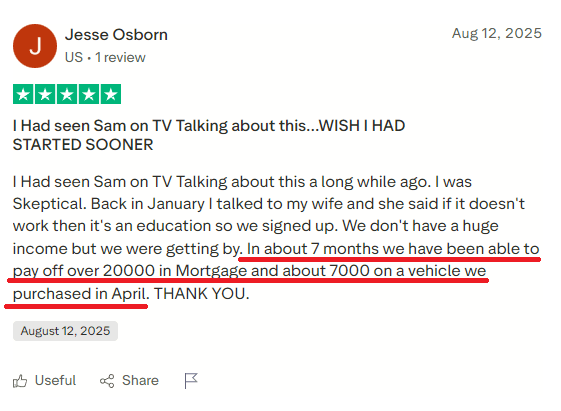
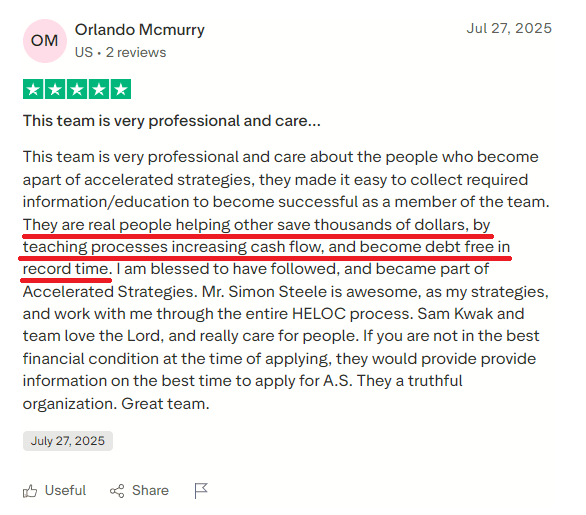
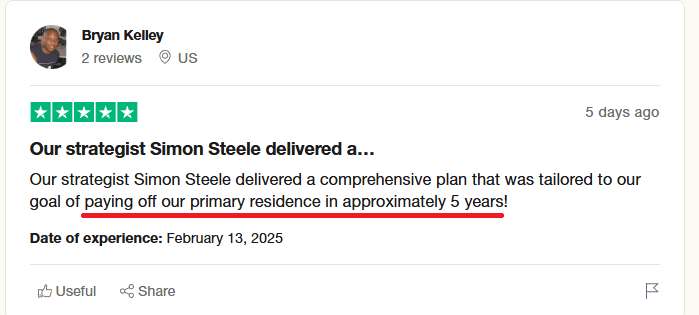
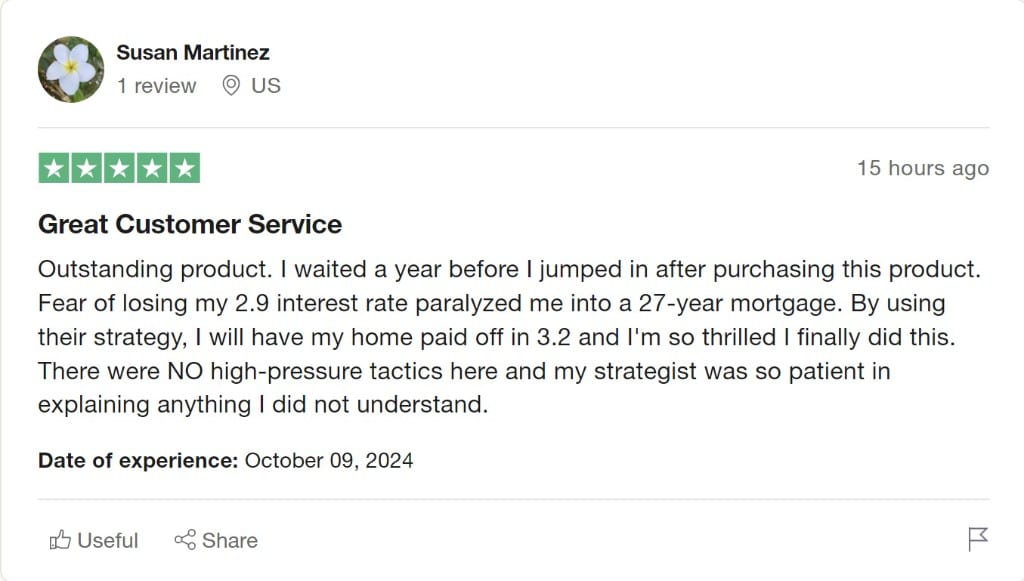
Los resultados varían. Las reseñas no garantizan que otros clientes obtengan el mismo resultado.
Un ejemplo real
Así se veían los números en un mes
Los números concretos valen más que una promesa vaga. Este es un cambio de saldo documentado durante un mes. No es una garantía.
Antes · 29 de junio de 2021
$428,882.23
Saldo de la hipoteca
Después · 29 de julio de 2021
$415,805.69
Saldo de la hipoteca
Reducción del saldo en 1 mes
$13,076.54
Este es un ejemplo de una persona. El resultado no es típico y no está garantizado. Depende de su hipoteca, su flujo de efectivo, su crédito, su valor líquido y de cómo se aplique la estrategia.
La hipoteca y el retiro
¿Su hipoteca va a durar más que su carrera?
Puede ganar bien, pagar a tiempo y aun así ver que el retiro se acerca mientras la fecha de pago de la hipoteca sigue lejos. No es falta de esfuerzo. Es un problema de plazos, y los plazos se pueden revisar.
Su horizonte de retiro
¿Cuántos años de trabajo le quedan antes de querer la opción de retirarse?
Su horizonte hipotecario
¿Cuántos años le quedan en el calendario actual de su hipoteca?
El interés que todavía proyecta
¿Cuánto interés proyecta su tabla de amortización actual?
Si la fecha de pago de su hipoteca llega después de su fecha de retiro, vale la pena mirar las cuentas otra vez.
Una clase en español claro
Lo que va a aprender
Por qué un calendario normal de 30 años puede dejar la hipoteca más tiempo que su carrera.
Cómo la estrategia Velocity / Accelerated Payoff podría acortar el plazo a 5–7 años sin exigir un ingreso más alto ni recortes grandes de estilo de vida.
Las preguntas que debe hacer antes de decidir si esta estrategia encaja con su hipoteca, su flujo de efectivo y sus metas de retiro.
¿Esta clase es para usted?
Esto es educación financiera práctica para propietarios. No es un atajo y no es una oferta de préstamo.
Le conviene asistir si…
- Es dueño de su casa y todavía le quedan años en la hipoteca.
- Se acerca al retiro y no quiere llevarse la hipoteca.
- Tiene un flujo de efectivo estable, pero el saldo de la hipoteca baja muy lento.
- Quiere entender los números antes de tomar una decisión.
No es para usted si…
- Su puntaje FICO actual está por debajo de 680.
- Tuvo una bancarrota o una ejecución hipotecaria en los últimos tres años.
- Le quedan menos de 10 años en su hipoteca.
- Busca una promesa de hacerse rico rápido o un resultado garantizado.
Conozca a quienes enseñan
Personas reales. Experiencia financiera comprobada.
Sam Kwak, CFEI
Instructor certificado de educación financiera que ha ayudado a más de 4,000 propietarios a entender y aplicar estrategias financieras.
Joe Vrankin, CPA, MBA
CPA con un MBA en finanzas y más de 23 años en contabilidad pública, finanzas personales y liderazgo ejecutivo.
¿Cuál es la trampa?
Las personas pueden mentir. Los números no.
¿5 a 7 años suena demasiado bueno para ser verdad?
La clase explica la estrategia, los supuestos y las cuentas para que usted las compare con su hipoteca y su flujo de efectivo. Los resultados varían y ningún plazo está garantizado.
¿Por qué no solo pagar extra a la hipoteca?
Los pagos extra pueden bajar el capital y el interés. La clase compara ese camino conocido con una estrategia de flujo de efectivo para que usted entienda las diferencias.
¿Accelerated Strategies es un prestamista o un bróker hipotecario?
No. Accelerated Strategies ofrece educación financiera y consultoría. No presta dinero, no tramita préstamos y no garantiza una aprobación ni términos de un prestamista.
¿Esta estrategia le sirve a todos los propietarios?
No. Depende del ingreso, el flujo de efectivo, el crédito, el valor líquido, el plazo de la hipoteca y la disciplina personal. Los criterios están en esta página antes de reservar.
Su hipoteca sigue su calendario actual
Esperar otro año no lo acorta
Aprenda la estrategia ahora y decida usted si merece una mirada más de cerca.